Larry Johnson: Jsou země BRICS klíčovým faktorem masivního nárůstu cen stříbra a zlata?
Larry C. Johnson / 27. 1. 2026
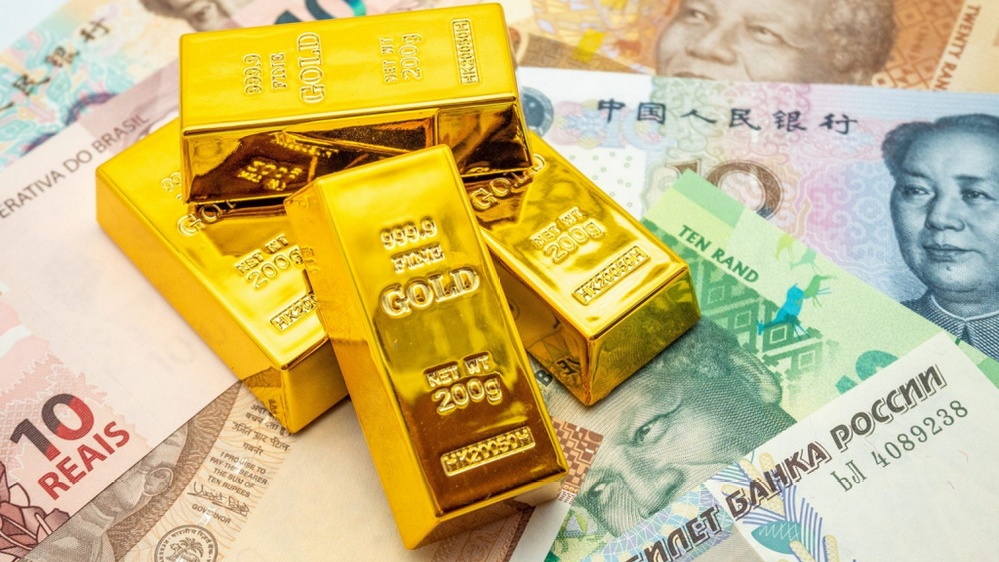
Pokus Donalda Trumpa o obnovení průmyslové základny USA pomocí cel selhává a urychluje rozvoj zemí BRICS v alternativní finanční infrastrukturu, která není závislá na americkém dolaru jako rezervní měně. Cena zlata a stříbra během posledních dvou týdnů vystřelila na historické maximum. Tento trend však nezačal až v roce 2026… Centrální banky po celém světě nakoupily v roce 2025 rekordní množství zlata (přes 1 000 tun), přičemž v čele stály Indie a Čína, které prodávaly státní dluhopisy. Tato diverzifikace je zřejmá: země nahrazují aktiva v dolarech drahými kovy, aby zmírnily rizika plynoucí z úrovně amerického dluhu (38,5 bilionu dolarů) a potenciálních sankcí/cel. Stříbro, které sice není tak důležité pro rezervy, zaznamenalo zvýšený zájem států v souvislosti s nárůstem průmyslové poptávky (např. v oblasti solární energie/elektromobilů). Tento trend signalizuje obavy z „konce dominance amerického dolaru“ a přechodu ke komoditám.
Nárůst cen zlata a stříbra na rekordní nominální maxima v lednu 2026 – zlato přesahující 5 000 USD za unci a stříbro přesahující 110 USD za unci – nepředstavuje po zohlednění inflace doslova úrovně, které nebyly v posledních 300 letech zaznamenány. Historické údaje ukazují, že zlato dosáhlo po zohlednění inflace vrcholu kolem 3 000–4 000 USD za unci na počátku 80. let (během geopolitických krizí a vysoké inflace) a stříbro dosáhlo reálného maxima přes 150 USD za unci v roce 1980. Současný růst je však poháněn souběhem faktorů, které činí tyto kovy mimořádně atraktivními:
Geopolitická nejistota a poptávka po bezpečném útočišti: Eskalující globální napětí (např. hrozby USA uvalit cla na spojence jako Kanada/Mexiko/Čína, pokračující války na Ukrajině a na Blízkém východě) posílily zlato jako zajištění proti nestabilitě. Centrální banky (zejména v Číně, Indii a Rusku) nashromáždily v letech 2025–2026 rekordní zlaté rezervy, přičemž nákupy přesáhly 1 000 tun ročně. Stříbro těží podobně, ale také ze své průmyslové role.
Poptávka v průmyslu a v oblasti zelené energie: Použití stříbra v solárních panelech, elektromobilech, elektronice a polovodičích vedlo v roce 2025 k rekordní spotřebě 680 milionů uncí, což způsobilo trvalý deficit nabídky (těžba zaostává za poptávkou o 150–200 milionů uncí ročně). Poptávka po zlatě ze strany ETF a investorů prudce vzrostla v souvislosti s obavami z uzavření americké vlády a cel.
Ekonomické faktory: Nejistota ohledně politiky USA (Trump hrozí cly až ve výši 100 %), obavy z globálního přebytku nabídky a oslabení dolaru podpořily růst cen. Analytici předpovídají, že pokud se tento trend bude pokračovat, cena zlata by do konce roku 2026 mohla dosáhnout 6 000 USD a cena stříbra 125–300 USD.
A pak je tu ještě efekt BRICS… Existují podstatné důkazy o tom, že několik zemí – zejména rozvíjející se ekonomiky jako Čína, Indie a Brazílie – v posledních letech (včetně let 2025–2026) prodávalo část svých držených amerických státních dluhopisů a část těchto prostředků přesunulo do fyzických rezerv zlata a stříbra. Tento trend je poháněn kombinací geopolitických rizik (např. amerických cel a sankcí), touhou po diverzifikaci od aktiv denominovaných v dolarech, inflačními tlaky a přitažlivostí drahých kovů jako bezpečného úložiště hodnoty v době globální nejistoty. Ačkoli ne všechny země postupují stejně (např. někteří evropští investoři v roce 2025 zvýšili své držby státních dluhopisů), u klíčových členů BRICS a centrálních bank je tento trend zřejmý, jak podrobně popisují nedávné zprávy a údaje.
Čína a Indie vedou tento trend: V posledních měsících (do konce roku 2025 a začátku roku 2026) Čína a Indie výrazně snížily své držby amerických státních dluhopisů. Čína, druhý největší zahraniční držitel (po Japonsku), prodala státní dluhopisy v hodnotě miliard dolarů v souvislosti s eskalací amerických cel (Trumpova administrativa hrozila až 100% zvýšením) a tlakem na de-dolarizaci. Indie následovala jejího příkladu a snížila své držby, zatímco zvýšila nákupy zlata. Je to součást širší „globální zlaté horečky“, kdy tyto země zbavují státní dluhopisy, aby se zajistily proti volatilitě americké politiky.
Brazílie také v posledních třech letech snížila své investice do státních dluhopisů v souladu s koordinovanou strategií zemí BRICS, jejímž cílem je snížit závislost na americkém dolaru. To zahrnuje prodej státních dluhopisů a zvýšení zlatých rezerv jako pojistky proti potenciálním ekonomickým tlakům ze strany USA. Ostatní zahraniční investoři také v roce 2025 urychlili prodej amerických dluhopisů, což přispělo k nárůstu ceny zlata nad 4 800 USD za unci. Například Dánsko prodalo státní dluhopisy v hodnotě 100 milionů dolarů, což signalizuje širší rizika repatriace. Japonsko může následovat s repatriací kapitálu a potenciálně prodat více státních dluhopisů v souvislosti s rostoucími výnosy v USA. Ne všichni však prodávají – evropští kupci se v roce 2025 vrhli na státní dluhopisy (což představuje 80 % zahraničních přílivů od dubna do listopadu), což ukazuje smíšený globální obraz.
Právě tato poslední skutečnost je hlavolamem… Vzhledem k tomu, že americké ministerstvo financí má stále větší potíže najít zahraniční kupce pro americký dluh, dalo by se předpokládat, že USA budou chtít zabránit rozhněvání evropských kupců. No, to se ale mýlíte. Trumpovy imperiální výstřelky ohledně Grónska narušily vztahy USA s Evropou a NATO. Myslíte si, že předchozí evropští kupci státních dluhopisů jsou nyní motivováni k dalším nákupům? Nebo nepředvídatelné a drsné výhrůžky Donalda Trumpa vedou tyto země k prodeji státních dluhopisů a nákupu zlata a stříbra? Uvidíme.
Nyní k otázce, která se zdá být nesouvisející… Ovlivní volatilita na komoditních trzích se zlatem a stříbrem rozhodnutí Donalda Trumpa zahájit nový útok na Írán? Pokud se USA rozhodnou zaútočit na Írán, myslím, že je vysoká pravděpodobnost, že Írán uzavře Hormuzský průliv, což by narušilo 45 % denních dodávek ropy na světě. To by vyvolalo okamžitý nárůst cen ropy a pravděpodobně by to způsobilo velké ekonomické problémy zemím závislým na dodávkách ropy z Perského zálivu.
Tlumící účinek na ekonomiky hlavních dovozců ropy z Perského zálivu by mohl být zmírněn množstvím strategických rezerv, které mají postižené země k dispozici. Země s vysokou závislostí (např. Čína, Indie, Japonsko, Jižní Korea – dovážející 50–90 %+ ropy z Perského zálivu) by mohly udržet dodávky po dobu 30–60 dnů pomocí stávajících zásob a přijetím nouzových opatření. Dlouhodobé uzavření (déle než 60 dní) by zatížilo zásoby just-in-time a způsobilo vážný nedostatek.
Dnes jsem natočil dva podcasty – první s Marcelem (tj. Press of Mass Destruction) a Rasheedem Mohammadem (tj. TheRedPill Diaries):
Překlad Deepl
Jestli jsou, tak jim tímto srdečně děkuji.
Trump nechá vyletět cenu zlata co nejvíc a potom zlatem zamázne dluh.Možná mu bude stačit to zlato které mu prodal Jidáš Tošovský.Asi.
Já jsem spíš zvědavej, kdy Kačer konečně vytáhne to zlato, které mají v USA uloženy některé státy
a už opakovaně žádaly, aby bylo připraveno, že si je fyzicky odvezou, protože USA banky naprosto stratily důvěru po zmrazení Ruských aktiv.Kačer kličkuje jak zajíc a už je všeobecné podezření, že USA to cizí zlato dávno prožraly.
Kačer může nechat vyletět tak akorát pojistky v Bílém domě.Na stoupající ceně zlata mají vliv úplně jiné ekonomické síly, než nejzadluženější země planety USA.
Nechá znehodnocovat dolar.